
Finalmente la Corte di Cassazione fa chiarezza sulla figura del collezionista d’arte e sulle sue conseguenze ai fini fiscali

Il mondo dei collezionisti, segmento che potremmo definire il vero motore del mercato dell’arte, attendeva da tempo una risposta giuridica e legislativa chiara, riguardo la posizione fiscale di questa figura di novelli mecenati, sempre alle prese con la complicata fiscalità del nostro Paese. Finalmente la Corte di Cassazione, ha depositato l’8 marzo scorso, la sentenza numero 6874 nella quale si definisce la figura del collezionista, che è: “colui che non ha prevalentemente e principalmente interesse al valore economico dell’opera d’arte che acquista, essendo il suo interesse e la sua attenzione rivolti al valore estetico-culturale del bene, al piacere di possedere l’opera, all’interesse per l’arte, agli artisti ed al frequentare l’ambiente, visitando mostre, fiere ed eventi collegati all’arte.” Ciò significa, che il collezionista che rientri nella definizione suddetta di vero amante dell’arte, che nel corso del tempo, intenda rivendere una o più delle opere in suo possesso, non deve essere assoggettato ad alcuna imposizione fiscale. Occorre tuttavia fare attenzione a non ricadere nella fattispecie intermedia prevista dalla Corte di Cassazione, vale a dire quella dello speculatore occasionale, che secondo la recente sentenza succitata, è: “colui che acquista occasionalmente opere d’arte per poi rivenderle allo scopo di conseguire un utile.” Questa figura intermedia che non ci sembra esistesse prima della sentenza, è soggetta a tassazione per i ricavi extra ottenuti, ma non al pagamento dell’IVA, mancando il requisito dell’abitualità della compravendita, che, invece, è tipica del mercante d’arte e che viene stabilita in base alla presenza di elementi utili a dimostrare che si tratti di un’attività commerciale, quali: un elevato numero di transazioni effettuate anche con cadenza regolare negli anni, importi elevati delle transazioni, cospicuo numero di soggetti con cui vengono intrattenuti rapporti e la varietà della tipologia dei beni alienati. Consigliamo quindi ai veri collezionisti, quando volessero cedere una o più opere, di fotografarle accanto alle altre della loro raccolta, non in vendita, così da poterne dimostrare in caso di contestazione fiscale, sia la provenienza, sia la loro presenza in una collezione che non è stata depauperata, a fini economici, ma per altre esigenze di carattere estetico e culturale, come previsto dalla sentenza della Corte di Cassazione. Ci auguriamo che adesso, chiarito questo punto spinoso, il mercato dei collezionisti, possa finalmente ripartire con entusiasmo, dando nuovo slancio all’arte nel nostro Paese, che ne è il principale attore, grazie ai grandi del passato, ma che sta soffrendo nel segmento del contemporaneo, forse anche a causa di questa situazione, che si è per fortuna appena risolta.
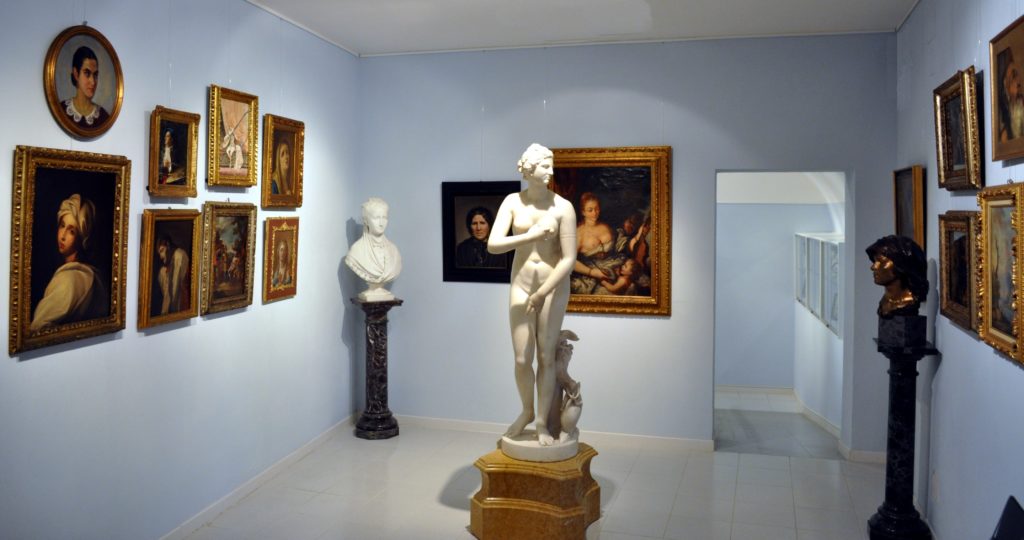
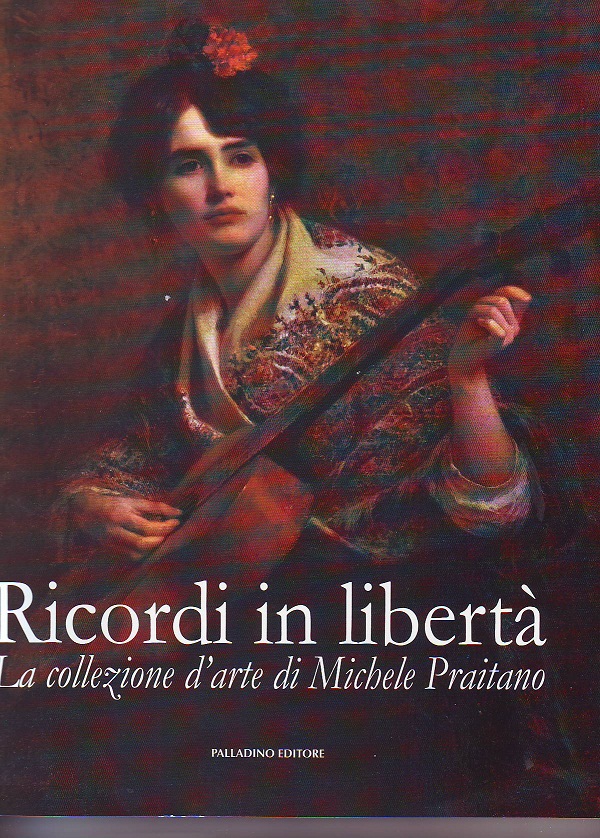
Insomma speriamo che i collezionisti possano tornare a raccogliere e mantenere “ricordi in libertà”, come nel titolo del libro, che abbiamo scelto come foto di copertina ed a corredo dell’articolo, parlando della collezione d’arte di Michele Praitano importante figura di collezionista mecenate, che in cinquant’anni ha messo insieme un grandissimo numero di opere, anche di pregio, come la copia novecentesca della Venere dei Medici, ed altre, alle quali si riferisce la foto sopra e che da una decina d’anni, rappresentano il corpus espositivo principale del Museo di Palazzo Pistilli, a Campobasso, del quale suggeriamo una visita.
Luca Monti